Οι ψηφιακές πληρωμές αλλάζουν ήδη τον τρόπο με τον οποίο οι καταναλωτές κάνουν αγορές, πληρώνουν στα εστιατόρια και διεκπεραιώνουν τις καθημερινές οικονομικές τους συναλλαγές.
Η εξάπλωσή τους αναμένεται να επιταχυνθεί περαιτέρω, καθώς η Γενιά Ζ αποκτά μεγαλύτερη αγοραστική δύναμη και αναλαμβάνει περισσότερες θέσεις ευθύνης στις επιχειρήσεις.
Η Γενιά Ζ βρίσκεται στην πρώτη γραμμή της υιοθέτησης νέων τεχνολογιών πληρωμών.
Σύμφωνα με έκθεση του 2025, έως και το 91% των νεότερων χρηστών στις ΗΠΑ χρησιμοποιεί εφαρμογές πληρωμών μέσω smartphone, όπως το Apple Pay, το Google Pay, το Venmo και το PayPal.
Καθώς η συγκεκριμένη γενιά αντιπροσωπεύει το 27% του παγκόσμιου εργατικού δυναμικού, οι ψηφιακές της συνήθειες επηρεάζουν ήδη τον τρόπο λειτουργίας των επιχειρήσεων και διαμορφώνουν τις εξελίξεις στον τραπεζικό κλάδο.
«Η τάση αυτή σηματοδοτεί μια διαρκή στροφή προς τις ψηφιακές μεθόδους πληρωμών, η οποία θα ενισχυθεί περαιτέρω καθώς η Γενιά Ζ αναλαμβάνει περισσότερους ρόλους στη λήψη επιχειρηματικών αποφάσεων», αναφέρει έκθεση της Billtrust, εταιρείας χρηματοοικονομικής τεχνολογίας (fintech) που μελετά τις σχετικές τάσεις εδώ και μία δεκαετία.
Οι τράπεζες επανασχεδιάζουν τον ρόλο των υποκαταστημάτων τους
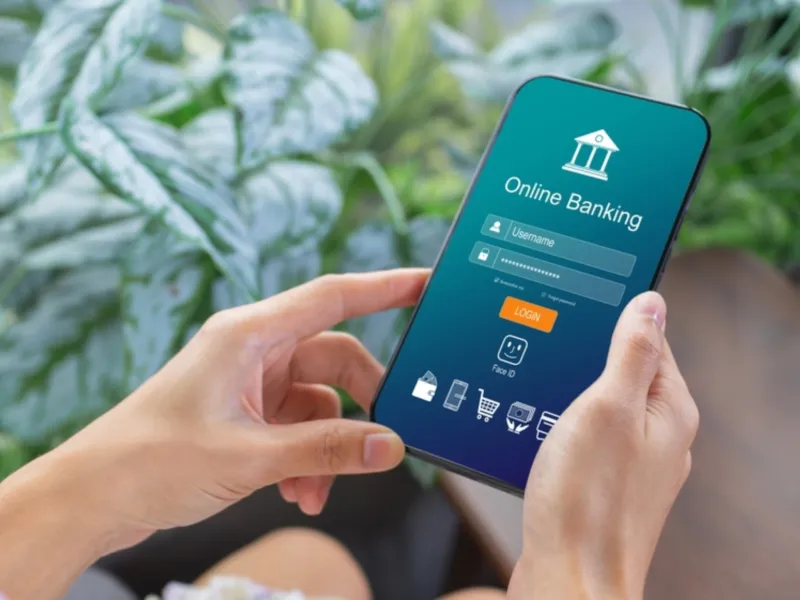
Παρά την εντύπωση ότι η ψηφιακή τραπεζική περιορίζει την ανάγκη για τα παραδοσιακά υποκαταστήματα, οι τράπεζες προσαρμόζονται στις νέες συνθήκες και αξιοποιούν τις δυνατότητες που προσφέρει η τεχνολογία.
Πολλές συνεργάζονται με μεγάλες εταιρείες fintech, ενώ άλλες αναβαθμίζουν τις υπηρεσίες τους, επιχειρώντας να ανταποκριθούν στις μεταβαλλόμενες ανάγκες των πελατών τους.
«Σε μια εποχή κατά την οποία όλο και περισσότεροι καταναλωτές στρέφονται στην ψηφιακή τραπεζική, ορισμένες τράπεζες επαναπροσδιορίζουν τον ρόλο των υποκαταστημάτων τους, αντί να σπεύδουν να τα κλείσουν», δήλωσε η Karen Bennett, τραπεζική αναλύτρια της Bankrate.
Όπως εξήγησε, το δίκτυο τραπεζικών υποκαταστημάτων στις ΗΠΑ κατέγραψε τρία διαδοχικά τρίμηνα καθαρής αύξησης, για πρώτη φορά από το 2009. Κατά τη διάρκεια αυτής της περιόδου, το ισοζύγιο των νέων και των κλειστών υποκαταστημάτων ήταν θετικό κατά 120.
Οι παραδοσιακές τράπεζες, σύμφωνα με την ίδια, εξακολουθούν να εξυπηρετούν πελάτες όλων των ηλικιών, διατηρώντας φυσική παρουσία και επενδύοντας παράλληλα στη βελτίωση των ψηφιακών εφαρμογών τους.
«Οι καταναλωτές είναι πλέον πιθανότερο να χρησιμοποιήσουν εφαρμογές αντί να επισκεφθούν ένα υποκατάστημα για συνήθεις τραπεζικές εργασίες, όπως οι καταθέσεις, οι μεταφορές χρημάτων και ο έλεγχος του υπολοίπου», σημείωσε η Bennett.
Ως αποτέλεσμα, τα υποκαταστήματα αναδιαμορφώνονται, δίνοντας μεγαλύτερη έμφαση στις υπηρεσίες που εξακολουθούν να απαιτούν προσωπική επαφή και εξατομικευμένη εξυπηρέτηση.
Σε αυτές περιλαμβάνονται η χορήγηση στεγαστικών δανείων, η παροχή συμβουλών για σημαντικές οικονομικές αποφάσεις, το άνοιγμα του πρώτου αποταμιευτικού λογαριασμού, αλλά και η αντιμετώπιση περιστατικών απάτης.
Η ψηφιακή επανάσταση επιταχύνεται
Δύο σημαντικές εξελίξεις τροφοδοτούν την καινοτομία στις ψηφιακές πληρωμές, ιδιαίτερα στη Μέση Ανατολή, σύμφωνα με τον Gaurang Shah, εκτελεστικό αντιπρόεδρο της Mastercard, ο οποίος είναι αρμόδιος για την επέκταση των δραστηριοτήτων της εταιρείας και την προώθηση νέων στρατηγικών στον τομέα των ψηφιακών πληρωμών.
«Η καινοτομία στις ψηφιακές πληρωμές βρίσκεται σε έξαρση και οι απαιτήσεις και οι προσδοκίες των καταναλωτών έχουν αυξηθεί κατακόρυφα, ιδιαίτερα μετά την πανδημία», ανέφερε.
Όπως εξήγησε, οι καταναλωτές θέλουν πλέον να πραγματοποιούν τις συναλλαγές τους ψηφιακά, εύκολα και χωρίς διακοπές στη διαδικασία, μέσα από ένα περιβάλλον στο οποίο μπορούν να εμπιστεύονται πλήρως τις πληρωμές τους.
Ο Shah έκανε τις δηλώσεις αυτές νωρίτερα μέσα στη χρονιά, στο Web Summit Qatar, μια διοργάνωση που συγκέντρωσε περισσότερους από 30.000 συμμετέχοντες από πάνω από 120 χώρες, μεταξύ των οποίων στελέχη της τεχνολογίας, καινοτόμους και επενδυτές, με αντικείμενο τις εξελίξεις στο ψηφιακό οικοσύστημα της Μέσης Ανατολής.
Ο ίδιος εκτίμησε ότι έως το 2030 οι καταναλωτές ενδέχεται να μπορούν να επισκέπτονται το αγαπημένο τους καφέ και να ολοκληρώνουν μια αγορά χωρίς να χρειάζεται καν να κάνουν την παραγγελία τους με τον συμβατικό τρόπο. Αντί γι' αυτό, η ταυτοποίησή τους θα γίνεται μέσω βιομετρικών δεδομένων, με σάρωση του προσώπου ή των ματιών τους.
«Προς έναν τέτοιο κόσμο οδεύουμε», ανέφερε χαρακτηριστικά.
Μέση Ανατολή και Ασία προηγούνται στις ψηφιακές συναλλαγές
Η ταχύτητα των αλλαγών στον τομέα της ψηφιακής τραπεζικής είναι ιδιαίτερα εμφανής στη Μέση Ανατολή και την Ασία. Τα χρηματοπιστωτικά ιδρύματα στις περιοχές αυτές αναζητούν τρόπους ώστε τα κινητά τηλέφωνα να λειτουργούν ως ολοκληρωμένα εργαλεία εμπορικών συναλλαγών, οι επιχειρήσεις να αυξάνουν τις πωλήσεις τους μέσω ψηφιακών πληρωμών και οι καταναλωτές να εξοικονομούν χρόνο κατά την πληρωμή στο ταμείο.
Στο ίδιο συνέδριο στο Κατάρ, ο Ali Abulhasan, συνιδρυτής και διευθύνων σύμβουλος της Tap Payments, δήλωσε ότι η εταιρεία του επεξεργάζεται ήδη ψηφιακές συναλλαγές συνολικής αξίας περίπου 200 δισ. δολαρίων ετησίως στην ευρύτερη περιοχή του Συμβουλίου Συνεργασίας του Κόλπου (GCC).
«Εκτιμούμε ότι μέσα στα επόμενα πέντε χρόνια ο όγκος αυτός θα τουλάχιστον διπλασιαστεί, φτάνοντας τα 400 δισ. δολάρια», ανέφερε.
Η μετάβαση είναι πλέον ορατή στην καθημερινότητα των μεγάλων αστικών κέντρων, από τους κωδικούς QR στα εστιατόρια μέχρι τις ανέπαφες πληρωμές σε καταστήματα και μικρές επιχειρήσεις.
Ο Τζάσιμ Αλθάνι, ανώτερο στέλεχος εταιρικής τραπεζικής της Ahli Bank Qatar, εκτίμησε ότι ένας από τους βασικούς λόγους για τους οποίους αρκετές χώρες της Μέσης Ανατολής και της Ασίας προσαρμόζονται ταχύτερα από τις δυτικές οικονομίες είναι ότι αντιμετωπίζουν την ψηφιακή χρηματοδότηση ως βασικό εργαλείο οικονομικής ανάπτυξης.
«Στις χώρες του Κόλπου υπάρχει ισχυρό ρυθμιστικό πλαίσιο, αλλά παράλληλα διατηρείται η ευελιξία που απαιτείται για την υποστήριξη της καινοτομίας», δήλωσε στο CNN.
«Σε ορισμένες περιοχές της Ευρώπης, η πολυπλοκότητα των κανονισμών και το υψηλότερο κόστος μπορούν να δυσκολέψουν τις αλλαγές. Ωστόσο, καθοριστικό ρόλο παίζει και η ευκολία: οι άνθρωποι υιοθετούν γρήγορα μια νέα υπηρεσία όταν αυτή απλοποιεί την καθημερινότητά τους».
Όπως πρόσθεσε, οι καταναλωτές θέλουν όλο και περισσότερες υπηρεσίες να είναι διαθέσιμες απευθείας από το κινητό τους τηλέφωνο.
«Η πρόκληση είναι να κάνουμε τα πάντα απλά, χωρίς να διακυβεύονται η ασφάλεια και η υποστήριξη των πελατών», σημείωσε.
Λιγότερα μετρητά, περισσότερες συναλλαγές μέσω κινητού
Η πανδημία της Covid-19 επιτάχυνε τη μετάβαση από τα μετρητά στις ψηφιακές πληρωμές, ενισχύοντας παράλληλα την εξοικείωση των καταναλωτών με τις ηλεκτρονικές συναλλαγές. Πλέον, όλο και περισσότεροι αισθάνονται άνετα να πραγματοποιούν πληρωμές και άλλες οικονομικές εργασίες εν κινήσει, χωρίς να χρειάζεται να επισκεφθούν ένα φυσικό κατάστημα.
«Μέσα στα επόμενα πέντε χρόνια, αναμένω ότι περισσότερες καθημερινές χρηματοοικονομικές υπηρεσίες θα παρέχονται μέσω των κινητών μας τηλεφώνων, με ταχύτερες μεταφορές χρημάτων και ευκολότερες διασυνοριακές πληρωμές», δήλωσε ο Αλθάνι.
«Τα μετρητά θα εξακολουθήσουν να υπάρχουν, αλλά θα εξαρτόμαστε λιγότερο από αυτά».
Παρά τη μείωση των επισκέψεων στα τραπεζικά υποκαταστήματα, οι τράπεζες εξακολουθούν να διαδραματίζουν καθοριστικό ρόλο στην οικονομική ζωή των πολιτών, καθώς μέσω αυτών πραγματοποιούνται οι πληρωμές μισθών, οι συναλλαγές, η διαχείριση των αποταμιεύσεων και η χρηματοδότηση.
«Ακόμη και όταν κάποιος πληρώνει μέσω ενός ψηφιακού πορτοφολιού, συχνά υπάρχει μια τράπεζα που υποστηρίζει τη συναλλαγή στο παρασκήνιο», εξήγησε ο Αλθάνι.
«Οι τραπεζικές υπηρεσίες γίνονται λιγότερο ορατές στον καταναλωτή, αλλά εξακολουθούν να αποτελούν αναπόσπαστο μέρος της καθημερινότητάς μας».
Διαβάστε τις Ειδήσεις σήμερα και ενημερωθείτε για τα πρόσφατα νέα.
Ακολουθήστε το Skai.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.